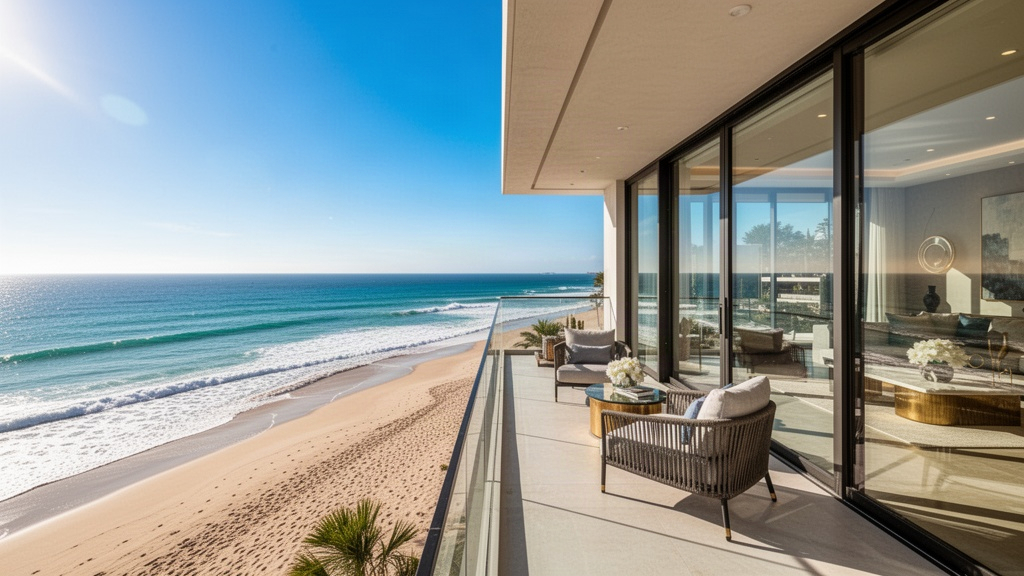
Le marché immobilier en bord de mer attire chaque année des milliers d'acheteurs en quête d'un cadre de vie différent. Selon les données de la FNAIM, un quart des transactions immobilières réalisées en France en 2025 concernaient des biens situés à proximité du littoral. Ce chiffre traduit un engouement durable, alimenté par des aspirations profondes : vivre plus lentement, profiter d'un environnement naturel préservé, ou générer des revenus locatifs complémentaires. Acheter en bord de mer, c'est aussi parier sur une valeur patrimoniale solide dans un contexte où le foncier côtier se raréfie. Avant de franchir le pas, encore faut-il comprendre les mécanismes de ce marché spécifique, ses opportunités réelles et ses contraintes concrètes.
Pourquoi investir en bord de mer attire autant d'acheteurs
La proximité de la mer répond à plusieurs motivations bien distinctes. Certains acheteurs cherchent une résidence principale dans laquelle ils s'installeront définitivement, attirés par la qualité de vie que procure le littoral. D'autres visent une résidence secondaire pour les vacances en famille, avec l'intention de la louer le reste de l'année. D'autres encore raisonnent d'emblée en termes d'investissement locatif pur, conscients que les zones côtières génèrent une demande locative saisonnière très soutenue.
Le télétravail a profondément modifié ces arbitrages depuis 2020. Des actifs qui n'auraient jamais envisagé de quitter les grandes métropoles ont reconsidéré leur lieu de vie. La possibilité de travailler depuis une maison face à la mer, sans contrainte de transport quotidien, a rendu des destinations autrefois réservées aux retraités accessibles à une population bien plus jeune et active. Les communes littorales du Pays Basque, de la Bretagne ou de la Côte d'Azur ont vu affluer ce nouveau profil d'acheteur.
Sur le plan patrimonial, les biens côtiers résistent historiquement mieux aux cycles baissiers que les biens en zone rurale isolée. La rareté du foncier en bord de mer joue un rôle déterminant : on ne construit pas de nouveaux kilomètres de littoral. Cette contrainte physique soutient mécaniquement les prix sur le long terme, même si des corrections ponctuelles restent possibles selon les conjonctures locales.
La dimension émotionnelle pèse aussi dans la décision. Acheter en bord de mer, c'est souvent concrétiser un projet de vie porté depuis longtemps. Les Notaires de France observent régulièrement que les acheteurs de biens côtiers montrent un taux de renonciation plus faible que sur d'autres segments de marché, signe que la motivation dépasse le simple calcul financier. Cette conviction ancrée dans le projet de vie personnel renforce la stabilité de la demande, quelle que soit la période.
Les atouts concrets d'une résidence en bord de mer
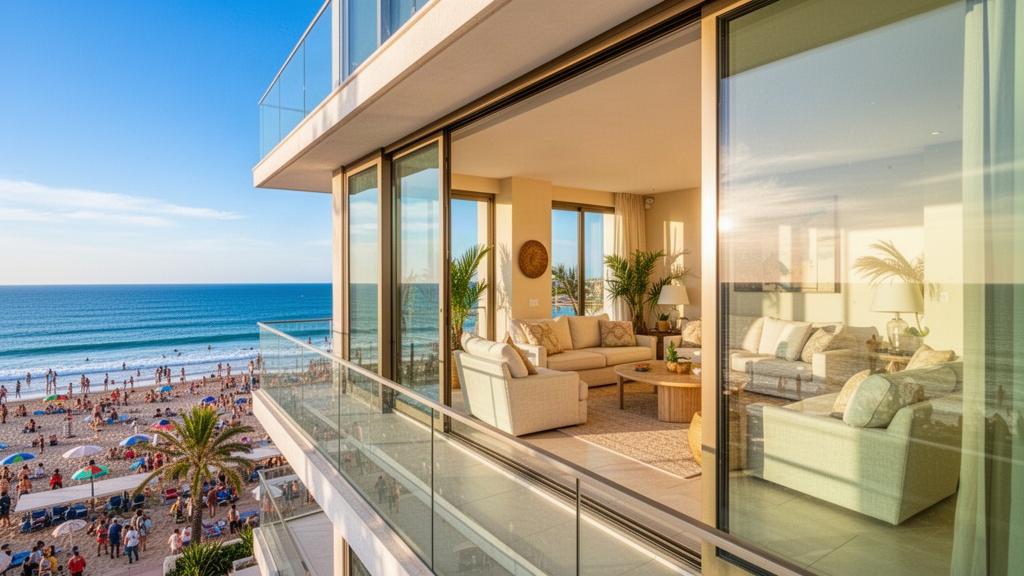
Posséder un bien sur le littoral ouvre des possibilités que peu d'autres emplacements offrent simultanément. Le premier avantage est la qualité de vie immédiate : accès direct aux plages, pratique d'activités nautiques, air iodé, luminosité caractéristique des zones côtières. Ces éléments ne sont pas anecdotiques — ils influencent directement le bien-être physique et mental des occupants.
Le deuxième atout, très concret, concerne la rentabilité locative saisonnière. Une maison ou un appartement bien situé en bord de mer peut générer des revenus locatifs significatifs sur les mois de juillet et août, parfois suffisants pour couvrir une large partie des charges annuelles. Les plateformes de location courte durée ont amplifié ce phénomène, rendant la mise en location plus accessible aux propriétaires non professionnels. Dans certaines stations balnéaires prisées, le taux d'occupation estival dépasse régulièrement 90%.
Une résidence secondaire en bord de mer présente aussi une valeur de transmission patrimoniale appréciable. Beaucoup de familles conservent ces biens sur plusieurs générations, créant un ancrage affectif et géographique fort. La valeur sentimentale se double d'une valeur marchande qui tend à progresser avec le temps, notamment dans les zones soumises à une forte pression touristique.
L'environnement naturel lui-même constitue un atout durable. Les espaces littoraux bénéficient souvent de protections réglementaires strictes — loi Littoral de 1986, zones Natura 2000 — qui limitent l'urbanisation future et préservent le cadre de vie. Un acheteur qui investit aujourd'hui dans un secteur protégé s'assure que la vue mer ou la proximité de la plage ne sera pas altérée par de futures constructions. C'est une garantie implicite que peu d'autres localisations peuvent offrir.
Ce que disent les prix du marché côtier
Le prix moyen d'un bien immobilier en bord de mer en France s'établit autour de 3 500 euros par mètre carré en 2026, selon les données disponibles sur le marché côtier. Ce chiffre masque des réalités très contrastées selon les régions. Un appartement à Saint-Jean-de-Luz ou à Biarritz dépasse facilement 6 000 à 8 000 euros du mètre carré, tandis que certaines communes du littoral méditerranéen moins touristique ou de la côte atlantique nord restent sous les 2 500 euros.
La Côte d'Azur reste le segment le plus cher du marché côtier français, avec des prix qui peuvent atteindre plusieurs dizaines de milliers d'euros au mètre carré dans les communes les plus recherchées comme Cannes, Antibes ou Saint-Tropez. À l'opposé, le littoral breton ou normand propose des biens à des tarifs bien plus accessibles, avec un fort potentiel locatif estival malgré une saison plus courte.
Les données des Notaires de France montrent une progression régulière des prix côtiers sur les dix dernières années, avec une accélération notable entre 2020 et 2023, période durant laquelle la demande a fortement surpassé l'offre disponible. Depuis, le marché s'est légèrement stabilisé, mais sans correction franche. Les zones les plus prisées continuent d'afficher une tension persistante entre offre et demande.
Un angle souvent négligé : les petites communes littorales situées à 5 ou 10 kilomètres des stations balnéaires célèbres offrent un rapport qualité-prix nettement supérieur. Acheter à quelques minutes en voiture d'une plage réputée, plutôt que face à elle, peut représenter une économie de 30 à 50% sur le prix d'achat, pour une expérience de vie très proche. Cette stratégie, bien connue des investisseurs avertis, mérite d'être considérée sérieusement.
Considérations avant l'achat
Acheter en bord de mer ne s'improvise pas. Plusieurs paramètres spécifiques au littoral doivent être vérifiés avec soin avant de signer un compromis. L'exposition au risque naturel est le premier d'entre eux : érosion côtière, submersion marine, vents violents. Le Plan de Prévention des Risques Littoraux (PPRL) de la commune concernée doit être consulté systématiquement. Certaines zones classées à risque élevé peuvent voir leur valeur immobilière affectée à moyen terme.
Les charges de copropriété méritent une attention particulière. Les biens situés en front de mer subissent des contraintes d'entretien plus importantes que les biens en ville : corrosion liée au sel, humidité, usure accélérée des façades et des menuiseries. Ces surcoûts d'entretien doivent être anticipés dans le calcul de rentabilité globale.
Voici les principaux points à vérifier avant de finaliser un achat immobilier en bord de mer :
- Consulter le Plan de Prévention des Risques Littoraux auprès de la mairie
- Vérifier les règles d'urbanisme locales liées à la loi Littoral
- Analyser les charges de copropriété et les travaux votés ou à venir
- Évaluer le potentiel locatif réel selon la saison et la localisation précise
- S'assurer de la couverture assurantielle, notamment pour les risques de tempête et de submersion
- Vérifier l'accessibilité aux services de proximité hors saison estivale
La question de la vie hors saison mérite d'être posée franchement, surtout pour une résidence principale. Certaines communes balnéaires se vident considérablement entre octobre et avril, avec des commerces fermés, des services réduits et une vie sociale limitée. Ce que l'on perçoit comme un paradis en juillet peut devenir un environnement isolant en hiver. Visiter le bien à différentes saisons avant d'acheter reste la meilleure façon d'éviter cette désillusion.
L'Agence nationale de l'habitat (ANAH) propose par ailleurs des dispositifs d'aide à la rénovation qui peuvent s'appliquer aux biens anciens situés sur le littoral, notamment pour améliorer la performance énergétique ou traiter les problèmes d'humidité. Ces aides sont souvent méconnues des acheteurs de résidences secondaires, alors qu'elles peuvent réduire sensiblement le coût des travaux de mise aux normes.
Prendre le temps d'une analyse rigoureuse — prix du marché local, risques naturels, charges réelles, potentiel locatif — transforme un achat coup de cœur en décision patrimoniale solide. Le littoral français offre des opportunités réelles, à condition de les aborder avec la même rigueur que n'importe quel autre investissement immobilier.